Выбор платёжной системы — решение, от которого зависит ваша прибыль. Разбираемся, как выбрать сервис
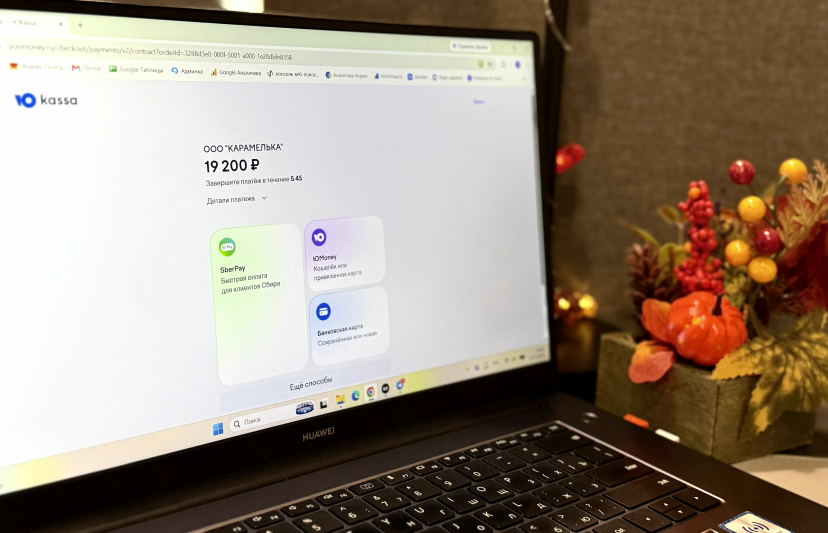
Фото: Startpack
От выбора платёжной системы для бизнеса зависит слишком много — насколько клиентам будет удобно оплачивать покупки, как быстро компания получит деньги и сколько время потратится на обработку платежа. Удобно, быстро, качественно и законно — главные характеристики сервиса.
При таких требованиях логично выбрать систему, которая даст наибольший набор функций. Например, количество способов оплаты — банковские карты, СПБ, электронные кошельки и платёжные ссылки. Для некоторых компаний важно и то, чтобы была поддержка регулярных списаний и возвратов.
Читайте далее, как выбрать сервис и на какие продукты стоит обратить внимание.
Эквайринг, платёжный агрегатор, онлайн-касса... А можно простым языком?
Начнём с того, что систем для приёма платежей много. И различаются они набором функций.
Например, эквайринг — это банковская услуга. С помощью неё бизнес принимает безналичную оплату через сайт или приложение. Она может быть проведена по номеру карты, через QR-код или с помощью платёжного провайдера.
Платёжные агрегаторы — ещё один вариант для бизнеса. Они объединяют несколько способов оплаты в одном интерфейсе. Работает это так, что компания заключает договор с агрегатором, а он сам распределяет финансовые потоки от разных банков и систем.
Онлайн-кассы — сервисы, которые автоматизируют формирование фискальных чеков и передачу данных в ФНС (налоговая). Они могут быть как физическими, так и облачными, расположенными в дата-центре.
«Получается, что можно выбрать какой-то один вид и пользоваться только им?» — спросите вы нас.
«Не совсем так» — ответим мы вам. Чаще всего компаниям требуется, чтобы все возможные функции были объединены в одном интерфейсе.
На что обращать внимание при выборе?
| Критерий | Почему это важно? | Что советуем |
|---|---|---|
| Поддерживаемые способы оплаты |
Чем больше способов оплаты, тем лучше для покупателей и продавца. Шанс получения прибыли возрастает, когда в процессе оплаты нет загвоздок. |
Проверяйте поддержку банковских карт, СБП, платёжных сервисов банков, оплаты долями и электронных кошельков. Проанализируйте, кто будет вашим целевым покупателем и какой способ оплаты будет удобен именно для него. |
| Комиссии и дополнительные расходы |
Сервисы не работают бесплатно. Каждый успешный платёж сопровождается комиссией, размер которой зависит от способа оплаты, оборота компании и индивидуальных условий договора. Кроме того, возможно, придётся оплачивать аренду облачной кассы, фискальный накопитель и дополнительные услуги. |
Перед подключением рассчитайте общую стоимость использования сервиса. Попросите менеджеров озвучить все статьи расходов и не ориентируйтесь только на заявленный процент комиссии. |
| Интеграция с сайтом и бизнес-системами |
Сервис онлайн-оплаты должен без труда подключаться к инфраструктуре вашей компании. Если у вас небольшой бизнес, могут подойти готовые решения. API, SDK и вебхуки особенно актуальны для крупных платформ. |
Запросите полный список интеграций, которые предоставляет сервис. Особенно полезна интеграция с CRM и аналитическими платформами. Так вы сможете не только принимать платежи, но и фиксировать необходимые данные, а также отслеживать показатели. |
| Поддержка регулярных платежей и подписок |
Если вы оказываете услуги, которые необходимо оплачивать ежемесячно, еженедельно и т. д., регулярные платежи помогут не пропустить оплату Это также экономит время клиента: ему не нужно из месяца в месяц вводить одни и те же данные для оплаты. |
Узнайте о наличии функции заранее, ещё до заключения договора. Также стоит проверить возможность управления подписками и получения уведомлений об отменённых операциях. Например, если у клиента недостаточно денег на карте. |
| Фискализация и соблюдение законодательства |
При приёме платежей от физических лиц бизнесу во многих случаях необходимо формировать кассовые чеки в соответствии с Федеральным законом №54. Он обязывает компании и ИП применять онлайн-кассы и передавать фискальные данные в налоговую службу через оператора фискальных данных. |
Некоторые сервисы предлагают встроенные инструменты фискализации или интеграцию с облачными кассами. При выборе стоит уточнить, кто формирует чек, как он отправляется покупателю и какие расходы связаны с обслуживанием кассы. |
| Безопасность и надёжность |
Платёжный сервис напрямую взаимодействует с финансовыми операциями. Если не удостовериться в его безопасности, можно потерять собственные деньги, средства клиентов и конфиденциальные данные карт и банковских счетов. |
Необходимо проверить использование защищённых соединений, соответствие стандартам информационной безопасности и наличие механизмов защиты от мошенничества. |
Какой сервис выбрать?
На Startpack в категории электронных платёжных систем описано более 20 сервисов. Уверены, что среди них точно найдётся сервис, который подойдёт именно вам. На какие можно обратить внимание:
Robokassa — для приема платежей разными способами
Она подойдёт вам для приёма платежей на сайте, в приложении, мессенджере, онлайн-магазине.
CloudPayments — для онлайн-платежей
Это эквайринг, который принимает и управляет онлайн-платежами. В сервисе можно управлять подписками и формировать регулярные списания.
ЮKassa — универсального приём платежей
Подобно Робокассе, сервис принимает оплату на сайтах, в приложениях и по ссылке. И у него один из самых общирных наборов интеграций с другими платформами.
LIFE PAY — для онлайн- и офлайн-торговли
В отличие от других сервисов, ориентированных в основном на интернет-эквайринг, LIFE PAY можно использовать для работы с платежами в офлайн-магазинах. Получится отслеживать выручку и все кассовые процессы.
Облачная касса Т-Банка — для автоматизации фискализации
С её помощью можно автоматически формировать электронные чеки. То есть сервис не принимает и «не отвечает» за приём платежей. В нём можно фискализировать расчёты и передать о них сведения в налоговую. Но при интеграции с платёжными сервисами Т-Банка, все процессы можно соединить.
Остальные электронные платёжные системы можно посмотреть и сравнить между собой на Startpack. И не забывайте обращать внимание на конечную стоимость продукта — все дополнительные расходы и расчёт комиссии. Любые дополнительные платежи — это деньги, которые могли остаться в бизнесе. И если какая-то функция сервиса объективно не нужна, стоит отказаться от неё.
И помните: платёжная система не просто принимает деньги, а помогает бизнесу зарабатывать больше — без лишних расходов и проблем с законом.
Если вы хотите посоветовать какой-то сервис или тему для следующей подборки, напишите нам в комментарии.
Упомянутые сервисы