Как учитывать амортизацию, чтобы отчеты отражали реальную прибыль бизнеса
Как учитывать амортизацию, чтобы отчеты отражали реальную прибыль бизнеса. Фото: CC0
В учете часто возникает ситуация: компания покупает оборудование, и вся сумма сразу попадает в расходы. В отчетах появляется убыток, хотя бизнес продолжает работать стабильно. Причина — отсутствие корректного распределения стоимости актива.
Амортизация решает эту задачу. Она позволяет учитывать расходы постепенно, в течение всего срока использования актива. Например, если оборудование стоит 400 000 ₽ и используется 10 лет, сумма не списывается сразу. Вместо этого она распределяется по месяцам, формируя равномерную нагрузку на финансовый результат.
Это дает несколько практических эффектов:
- отчеты по прибыли не искажаются;
- расходы распределяются равномерно;
- появляется понимание будущих затрат.
Какие активы учитывать
Амортизация применяется к активам, которые используются в бизнесе длительное время и участвуют в получении дохода. Чтобы упростить ориентирование, обычно выделяют перечень таких объектов.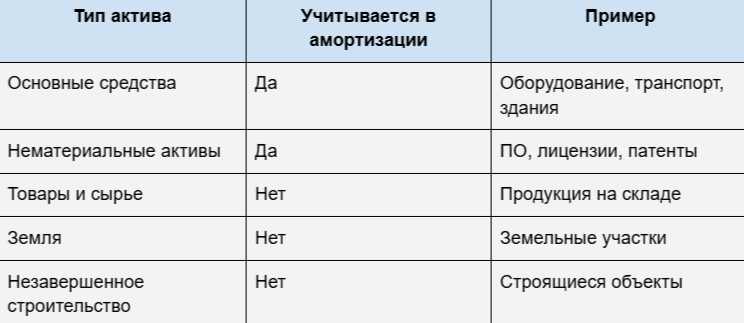
В таблице приведен подход для управленческого учета. В бухгалтерском и налоговом учете правила могут отличаться. На практике к амортизируемым относят активы со сроком использования более года и заметной стоимостью.
Методы расчета амортизации
Существует несколько способов расчета амортизации, и каждый подходит для своих задач. В таблице собраны методы, которые применяются в разных видах учета — управленческом, бухгалтерском и налоговом. При выборе метода важно ориентироваться на требования конкретной системы учета.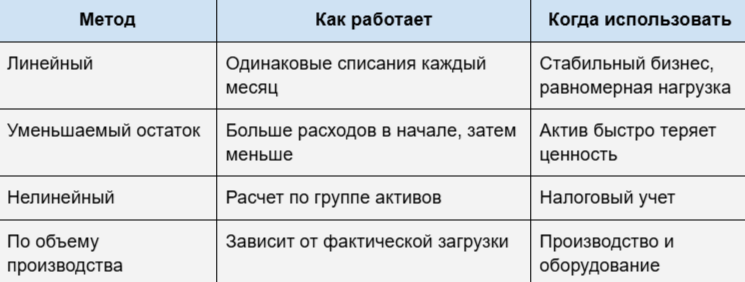
Где чаще всего возникает ошибка
Проблема обычно не в самой амортизации, а в ее реализации. На практике встречаются типичные сценарии:
- расчеты ведутся вручную и не обновляются;
- данные по активам не связаны с отчетами;
- стоимость списывается сразу после покупки;
- управленческий учет не учитывает износ.
В результате прибыль в отчетах выглядит выше, чем есть на самом деле, а реальные расходы появляются неожиданно.
Как использовать амортизацию в работе
Чтобы амортизация работала как инструмент, важно настроить ее один раз и дальше не возвращаться к ручным расчетам.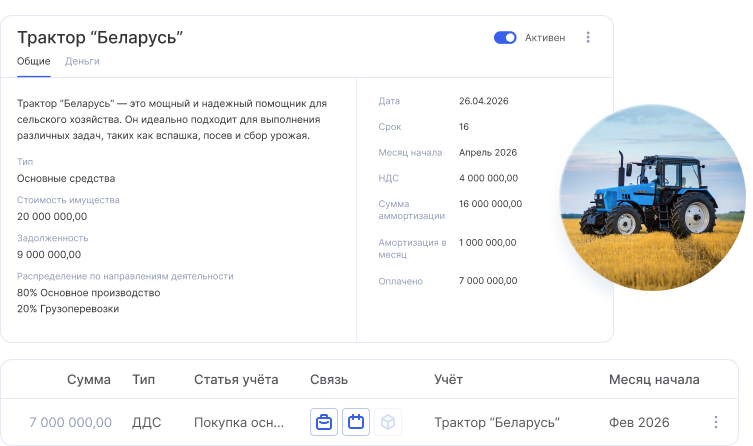
Карточка объекта: стоимость, срок использования и рассчитанная ежемесячная амортизация
Базовый подход выглядит так:
- создать карточку актива;
- указать его стоимость;
- задать срок полезного использования;
- выбрать метод расчета.
После этого система автоматически рассчитывает ежемесячную сумму и добавляет ее в отчеты. Если параметры меняются — пересчет происходит без ручного вмешательства.
Как выбрать срок использования
Срок напрямую влияет на нагрузку в отчетах. Чем он меньше, тем выше ежемесячные расходы.
На практике можно ориентироваться на реальные условия эксплуатации:
- оборудование — 3–5 лет;
- транспорт — 5–10 лет;
- долгосрочные активы — до 15–20 лет.
Важно выбирать срок осознанно: слишком короткий увеличит расходы, слишком длинный — исказит текущую прибыль.
Как это влияет на отчетность
Амортизация помогает разделить движение денег и финансовый результат.
Например, при покупке оборудования за 1 000 000 ₽:
- в отчете ДДС фиксируется полный платеж;
- в отчете о прибыли отражается только часть суммы через амортизацию.
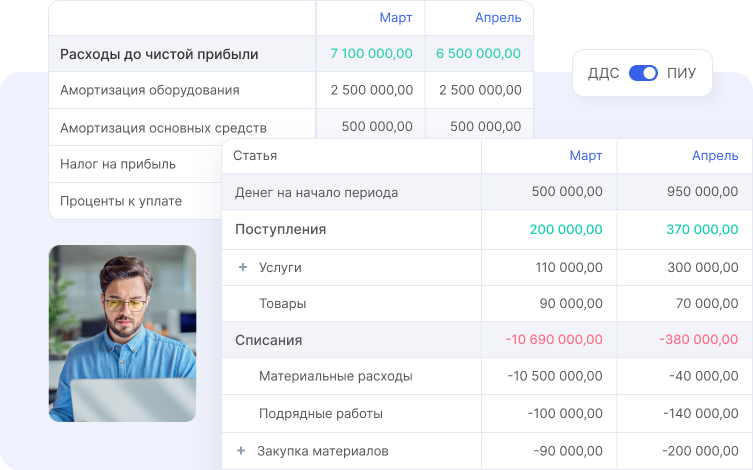
Отражение одного объекта в ДДС и в ПиУ
В итоге:
- ДДС показывает реальные денежные потоки;
- ПиУ — стабильную и сопоставимую прибыль без резких скачков.
Дополнительные возможности
Когда амортизация встроена в систему учета, появляются дополнительные сценарии:
- распределение расходов между направлениями бизнеса;
- корректный учет остаточной стоимости при продаже актива;
- контроль обязательств при покупке в рассрочку.
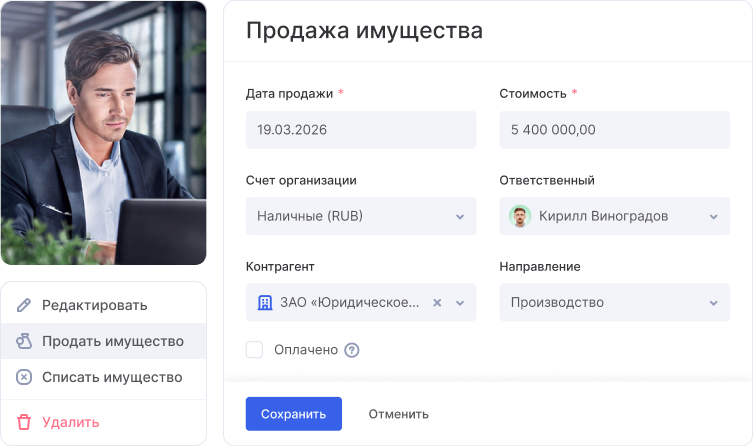
Продажа или списание объекта: расчет остаточной стоимости и отражение разницы в отчете
Это позволяет точнее оценивать эффективность каждого направления и принимать решения на основе данных, а не предположений.
Способы снижения налоговой нагрузки
Амортизация помогает не только учитывать износ, но и снижать налоги. Легальные способы:
- выбрать минимальный срок полезного использования (ускоряет списание);
- применить амортизационную премию (до 10–30% стоимости актива);
- использовать повышающие коэффициенты (например, при лизинге).
Важно: при простое до трех месяцев амортизация в налоговом учете не останавливается. Это не оптимизация, а обязанность — если забыть, можно занизить расходы.
Что в итоге
Амортизация — не отдельная бухгалтерская операция, а инструмент управления. Если учитывать ее вручную или игнорировать, отчеты теряют точность. При автоматическом расчете и интеграции в отчетность бизнес получает стабильную картину: понятную прибыль, прогнозируемые расходы и контроль над активами.
Упомянутые сервисы


Комментариев пока не было